

Risikohinweise
Bitte beachten Sie, dass Xtrackers ETFs und ETCs weder kapitalgeschützt noch garantiert sind. Anlegerinnen und Anleger sollten bereit und in der Lage sein, Verluste bis hin zum vollständigen Verlust des investierten Kapitals zu tragen. Der Wert von Xtrackers ETFs oder ETCs kann steigen oder fallen; vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse. Investitionen in Xtrackers ETFs oder ETCs sind mit Risiken verbunden. Eine Übersicht der damit verbundenen Risiken finden Sie unter der Registerkarte „Risiken und Hinweise".
Wichtiger Sicherheitshinweis: Warnung vor Betrugsversuchen im Namen der DWS
Uns ist aufgefallen, dass Betrüger im Internet und in sozialen Medien die Marke „DWS“ sowie Namen von DWS-Mitarbeitern missbrauchen. Dabei kommen gefälschte Webseiten, Facebook-Seiten, WhatsApp-Gruppen und Apps zum Einsatz. Bitte beachten Sie, dass die DWS keine Facebook-Botschafterprofile oder WhatsApp-Chats betreibt.
Wenn Sie unerwartet Anrufe, Nachrichten oder E-Mails erhalten, die angeblich von der DWS stammen, seien Sie vorsichtig. Geben Sie keine persönlichen Daten preis und leisten Sie keine Zahlungen.
Verdächtige Aktivitäten können Sie an info@dws.com melden – idealerweise mit allen relevanten Dokumenten. Falls Sie den Verdacht haben, Opfer eines Betrugs geworden zu sein, wenden Sie sich bitte umgehend an die örtlichen Behörden und ergreifen Sie geeignete Schutzmaßnahmen.
Willkommen zur September Ausgabe des Xtrackers Spotlight!
In diesem Monat richten wir das Spotlight auf Deutschland, wo die Kluft zwischen düsteren Schlagzeilen und harten Daten selten größer war – oder ist Pessimismus schlicht Deutschlands Grundeinstellung? Mit Blick auf die tatsächlichen Fundamentaldaten untersuchen wir, warum Frühindikatoren, ein neuer Investitionszyklus und eine weitreichende Reformagenda ein besseres Bild zeichnen, als man erwarten könnte – für Deutschland und damit auch für Europa.

Düstere Nachrichten, aber wachsende Auftragsbücher
Wer ein düsteres Bild zeichnen möchte, findet in den jüngsten Schlagzeilen reichlich Munition: Die Zahl der Arbeitslosen ist auf über drei Millionen gestiegen, und mit 6,4 Prozent liegt Deutschlands Arbeitslosenquote wieder auf ihrem Pandemie-Höchststand.[1] Hinzu kommt die staatliche Deutsche Bahn, bei der im ersten Halbjahr 2026 weniger als sechs von zehn Fernzügen pünktlich fuhren.[2] Doch diese Schlagzeilen zeigen nicht zwangsläufig das vollständige Bild. Erstens ist die Arbeitslosigkeit ein nachlaufender Indikator. Zweitens scheint sich die Richtung geändert zu haben. Nach drei Jahren der Stagnation ist das reale BIP drei Quartale in Folge gewachsen, und im ersten Halbjahr 2026 lag das annualisierte Wachstum bei 1,2 Prozent[3] – nur geringfügig hinter den USA, die im zweiten Quartal 1,5 Prozent verzeichneten, gestützt durch einen massiven KI-Investitionszyklus: ein Rückenwind, auf den der alte Kontinent weitgehend verzichten musste.
Und es könnte noch mehr bevorstehen: Frühindikatoren wie die Industrieaufträge liegen rund 6 Prozent über ihrem Vorjahresniveau[4] – das stärkste Auftragswachstum seit 2016/17, wenn man die Erholung nach der Pandemie ausklammert –, während die Produktion bislang noch nicht gefolgt ist (siehe Grafik unten). Dieser wachsende Auftragsbestand bildet eine Aktivitätspipeline, die sich typischerweise mit Verzögerung in der Produktion niederschlägt, was darauf hindeutet, dass die stärkste Phase der Erholung noch bevorstehen könnte.
Eine Lücke, die auf eine steigende Industrieproduktion hindeutet
Deutsches verarbeitendes Gewerbe: Auftragseingänge im Vergleich zur Industrieproduktion, Index (2021 = 100), gleitende 6-Monats-Durchschnitte (Auftragseingänge auf der rechten Achse)
Quelle: DWS International GmbH, Haver Analytics Inc., Stand: 06/2026. Zeitraum: 01/2010 bis 04/2026. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung.
Warum diese Wende mehr als eine Gegenbewegung sein könnte
Dieser recht konstruktive Ausblick wird durch drei Entwicklungen, die wir als besonders relevant erachten, untermauert – und könnte durch sie verstärkt werden.
1 Große Welle voraus? Der Großteil der angekündigten Mittel wurde noch nicht eingesetzt
Von Deutschlands 500 Mrd. Euro schwerem Sondervermögen für Infrastruktur und Klimaneutralität[5] – rund 11 Prozent des BIP[6] – wurden bislang lediglich 51 Mrd. Euro ausgegeben. Die Verteidigungsausgaben sollen unterdessen von mehr als 108 Mrd. Euro im Jahr 2026 auf rund 152 Mrd. Euro bis 2029 steigen[7]. Die Bundesbank erwartet bereits 2026 einen fiskalischen Impuls von rund 1,5 Prozent des BIP[8] – außergewöhnlich nach deutschen Maßstäben. Berechtigterweise stellt sich die Frage, wie viel davon tatsächlich in der Realwirtschaft ankommen wird. Zwar entfalten sich investitionsgetriebene Impulse langsamer als konsumgetriebene Ausgaben, ihre Effekte sind jedoch tendenziell nachhaltiger – was wir positiv bewerten. Zudem investiert Deutschland nicht allein: Ähnliche Programme laufen in ganz Europa, von Investitionen in Netze über Verteidigung bis hin zu digitaler Infrastruktur. Für die deutsche Industrie, die traditionell stark auf Europas Investitionszyklen ausgerichtet ist, kommt damit eine zweite Nachfragequelle hinzu.
2 Agenda 2010 neu aufgelegt?
Zusätzliche Unterstützung wird aus Berlin erwartet: Das im Juli vorgestellte 34-Punkte-Reformpaket[6] zielt auf bekannte Schwächen ab – Bürokratie, zu geringe Investitionen und Arbeitskräftemangel. Ein aufschlussreiches Beispiel ist, dass die Umsetzungszeiten für neue Stromnetzprojekte halbiert werden sollen. Wenn und sobald Fortschritte sichtbar werden, könnte ein breiteres Anlegervertrauen folgen. Auf den letzten Reformschub dieser Größenordnung, die „Agenda 2010“, folgten Jahre einer Outperformance deutscher Aktien – zugegebenermaßen begünstigt durch boomende Exporte nach China. Dennoch könnten die Märkte die langfristigen positiven Effekte der aktuellen Reformagenda unterschätzen.
Auf die Agenda 2010 folgten Jahre einer Outperformance deutscher Aktien
Wertentwicklung des MSCI Germany Index und des MSCI Europe ex Germany Index vor und nach Einführung des Reformpakets Agenda 2010 (indexiert auf 100 zum 31.03.2003)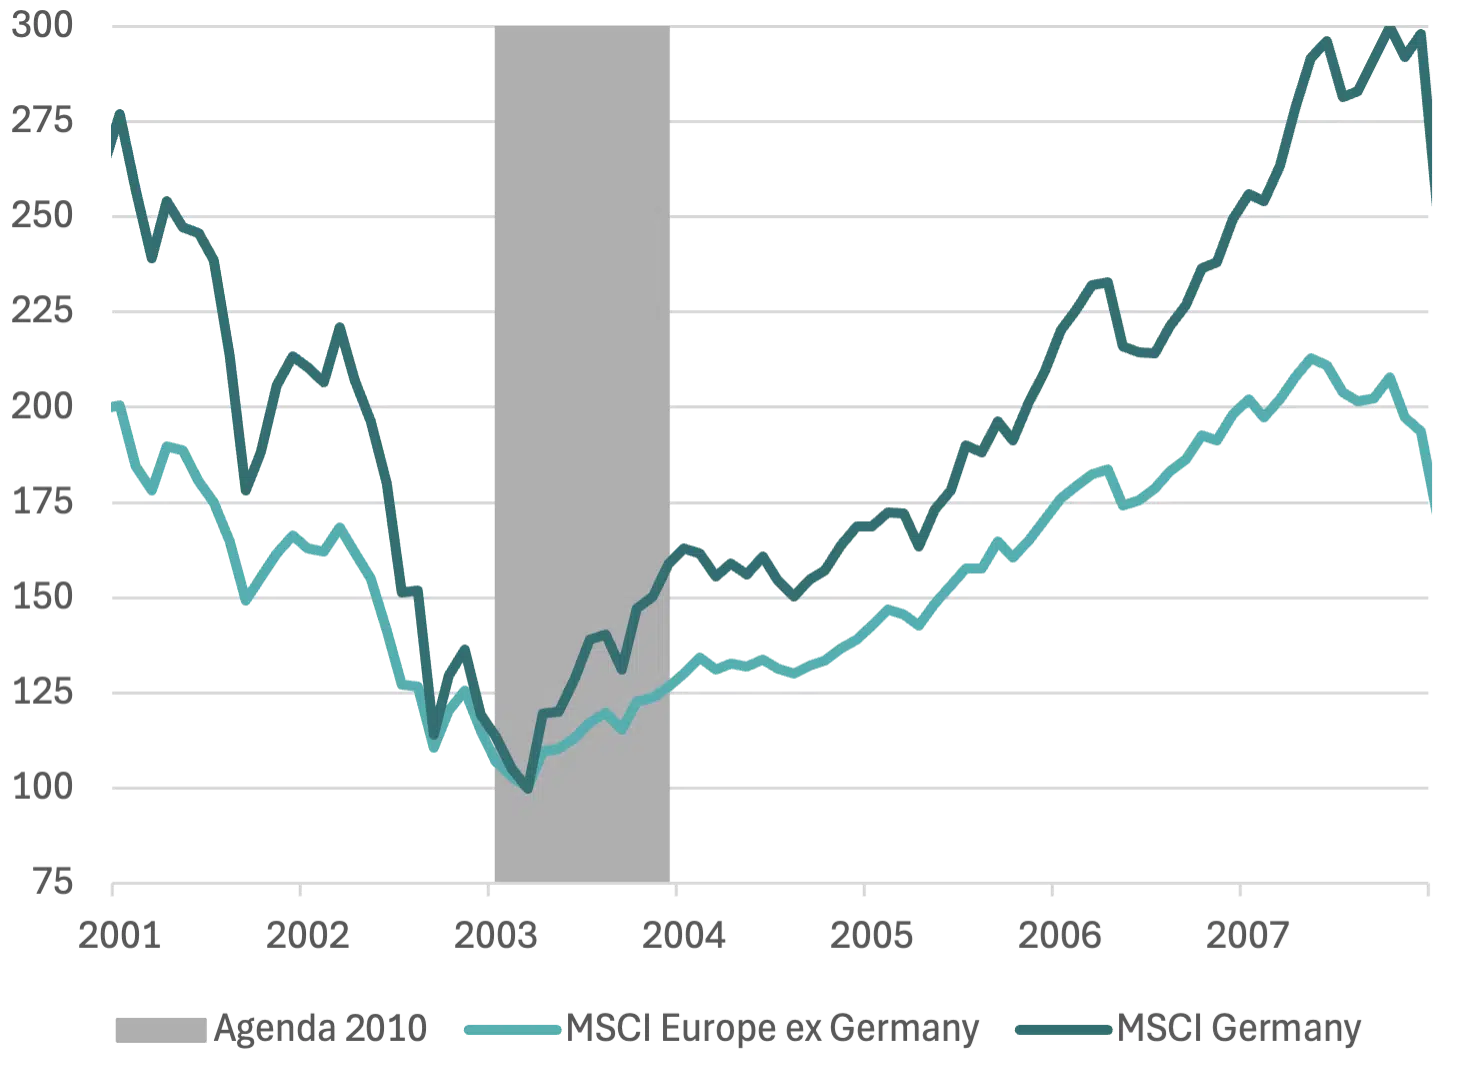
Quelle: DWS International GmbH, Stand: Ende Juni 2026.
3 Mittelzuflüsse halten mit der erfreulichen Wertentwicklung weiterhin nicht Schritt
Unterdessen ist die starke relative Wertentwicklung europäischer Aktien von den Anlegern weitgehend unbemerkt geblieben. Seit Anfang 2025 hat der STOXX Europe 600 in Euro rund 34 Prozent und der DAX rund 30 Prozent zugelegt[9] – deutlich mehr als der S&P 500 mit rund 18 Prozent im selben Zeitraum. Nur japanische Aktien und Schwellenländeraktien entwickelten sich besser. Deren Momentum hat in den vergangenen Monaten jedoch nachgelassen, während deutsche und europäische Indizes an Dynamik gewonnen haben – eine Verschiebung, die noch weiteren Spielraum haben könnte.
Die Nettozuflüsse seit Jahresbeginn folgen jedoch dem bekannten Muster früherer Jahre – möglicherweise abgelenkt durch glänzendere Narrative. US-Aktien zogen 66 Mrd. Euro an, während europäische Aktien mit 18 Mrd. Euro lediglich auf Rang drei hinter den Schwellenländern (21 Mrd. Euro) liegen. Tatsächlich verzeichneten deutsche Aktien sogar leichte Abflüsse.[10]
Nicht zuletzt vervollständigen die Bewertungen das Bild: Mit etwa dem 14-Fachen der erwarteten Gewinne gegenüber rund dem 20-Fachen in den USA weisen deutsche und europäische Aktien nicht die hohen Multiplikatoren jenseits des Atlantiks auf[11] (siehe Chart unten) – ein anderes Risikoprofil, mit potenziell geringerem Abwärtspotenzial, sollte die KI-Euphorie irgendwann abkühlen. Auch wenn deutsche Aktien im Vergleich zu ihrem eigenen 20-Jahres-Durchschnitt möglicherweise nicht mehr günstig sind, stiegen die Multiplikatoren in früheren Erholungsphasen deutlich über das heutige Niveau – was Aufwärtsspielraum lässt, sofern die Erholung an Fahrt gewinnt.
Weniger hohe Bewertungsmultiplikatoren auf dieser Seite des Atlantiks
Kurs-Gewinn-Verhältnisse auf Basis der erwarteten Gewinne für die nächsten 12 Monate: Deutschland, Europa und die USA sowie Deutschlands 20-Jahres-Durchschnitt
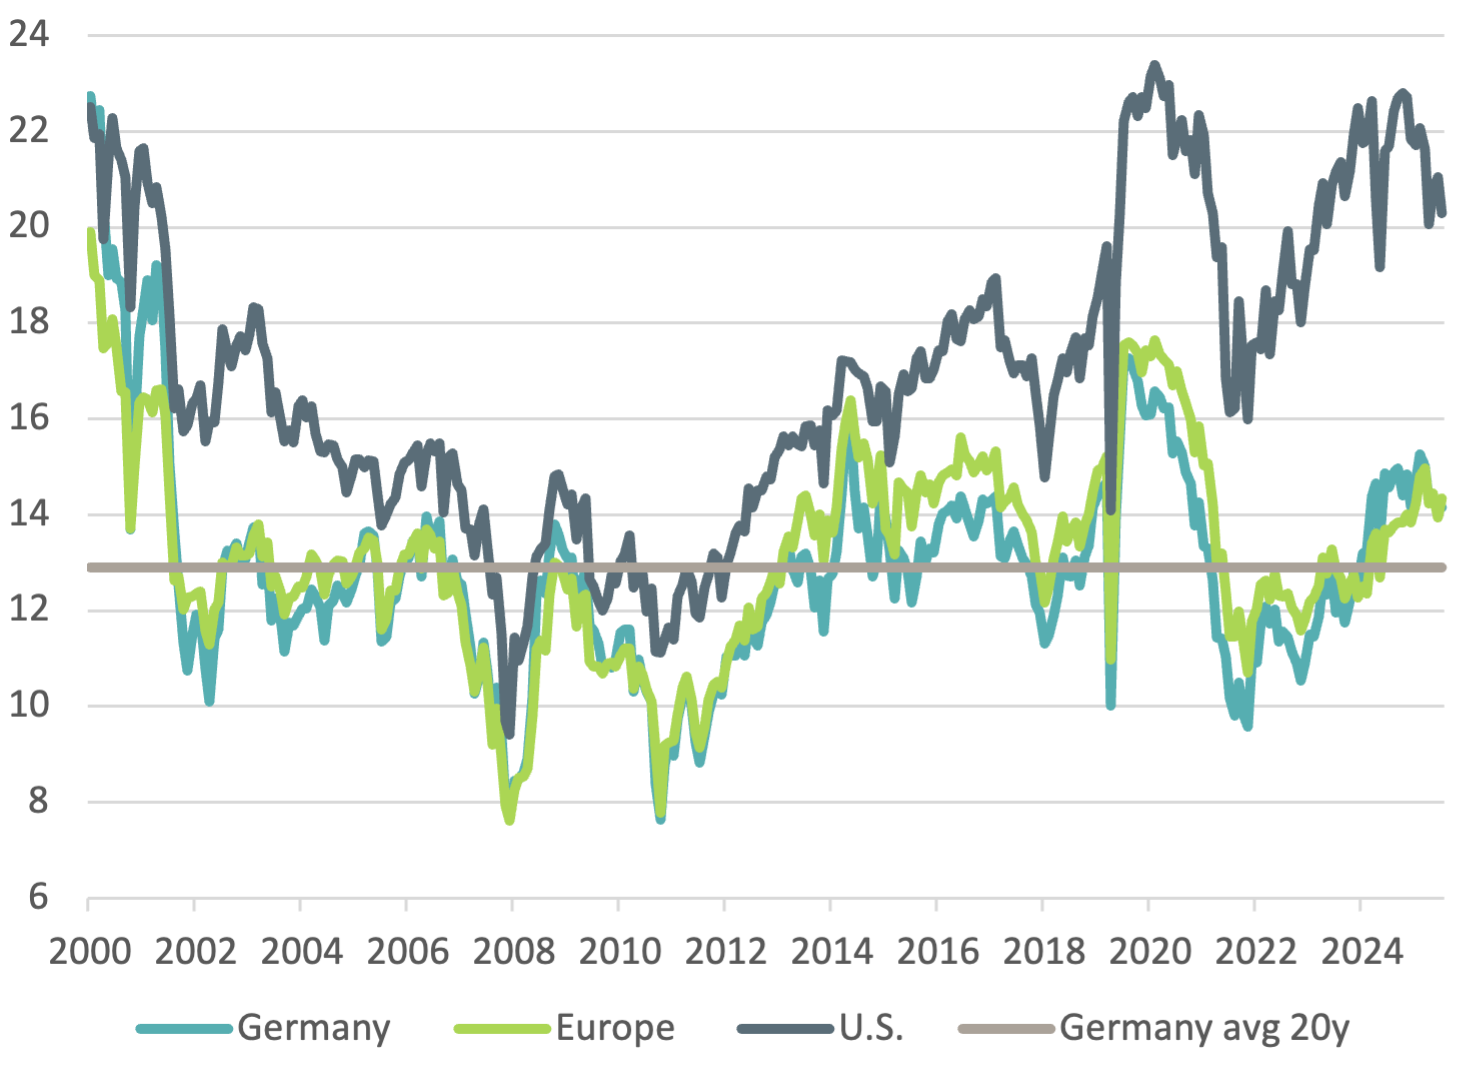
Quelle: LSEG, DWS Investment GmbH, Stand: 06.07.2026. Zeitraum: 01/2000 bis 07/2026. Kurs-Gewinn-Verhältnisse auf Basis der erwarteten Gewinne für die nächsten 12 Monate basierend auf Konsensgewinnschätzungen. Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, die sich als unzutreffend oder nicht korrekt erweisen können.
Weitere Einblicke in die deutsche Wirtschaft und die Diskrepanz zwischen Stimmung und Daten finden Sie in unserem CIO-Special ‘Deutschland: Besser als die Stimmung vermuten lässt’. Eine vertiefende Analyse der Reformagenda und der Bewertungen bietet ‘Berlins unterschätztes großes Reformpaket’. Und für das breitere europäische Bild siehe unser Research-Paper „Europas Vorteil im Jahr 2026“.
Zusammengefasst
Sie möchten regelmäßig den neuesten Spotlight erhalten? Monatlich zu aktuellen Markttrends und passiven Anlagemöglichkeiten auf dem Laufenden bleiben? Mit unserem Newsletter können sich professionelle und institutionelle Anleger regelmäßig über neue Investmentideen informieren.